

News
Small Caps Européennes : Le moment du rattrapage a-t-il enfin sonné ?
Longtemps délaissées au profit des géants technologiques et des très grandes entreprises, les petites et moyennes capitalisations européennes (Small & Mid Caps) sont entrées depuis plusieurs mois dans une nouvelle phase.
Entre des valorisations exceptionnellement basses, des bilans d'entreprises solides et des mouvements de marché qui appellent à une rotation des portefeuilles, une opportunité se dessine. Alors, le grand rattrapage est-il enfin lancé pour cette classe d'actifs ?
Des valorisations déconnectées : comprendre l'irrationalité du marché sur les Small & Mid caps
L'historique des performances relatives entres les petites & grandes capitalisations depuis 1994 démontre la performance potentielle mais également la volatilité de cette classe d’actifs comparé aux grandes capitalisations. Avec une baisse de 25 % depuis leur dernier point haut courant 2020, ces valeurs ont traversé une longue zone de turbulences durant 4 années jusque début 2025. Pour retrouver une telle chute, il faut remonter aux grandes crises systémiques, comme celle de 1994-1998 (-31 %) ou des subprimes en 2007-2008 (-24 %).
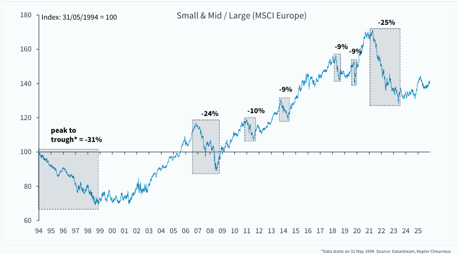
Source : Portzamparc Gestion & Kepler Chevreux- Données à fin aout 2026
Le printemps 2025 a sonné le début du retour des Small et Mids caps Européennes avec une surperformance enrelatif des petites valeurs vs les grandes sur la majorité des mois de l’année.
Le segment des Small et Mid caps a ainsi réalisé près de +25 % au cours de l’année, porté par les thématiques de l’intelligence artificielle, de la défense et de la souveraineté.
Couplé à un recentrage Européen et à un déploiement de plans d’investissements massifs de la part de l’Union Européenne ; notamment en raison de la suspension du multilatéralisme américain ; les petites et moyennes valeurs ont pu bénéficier de plusieurs catalyseurs positifs ces derniers trimestres.
Néanmoins : le marché fait de nouveau preuve d'une réelle dissonance cognitive ces derniers mois. Malgré ce contexte positif, Il existe un décalage flagrant entre la chute de certains cours boursiers des PME-ETI depuis l’été 2026 et l'excellente santé de leurs fondamentaux.
Pourtant, cette baisse ne semble pas liée à de mauvais résultats d'entreprises, mais à un climat macroéconomique anxiogène notamment lié la hausse des taux d'intérêt et à une pause sur les approches « momentum » des secteurs technologiques ou liés de près ou de loin à la thématique de l’intelligence artificielle (Data centers, Semi-conducteurs, électrification) .
C'est ici que la finance comportementale prend tout son sens. Guidés par le mimétisme et l'aversion au risque à court terme, les investisseurs sanctionnent aveuglément certains secteurs ou toute une classe d'actifs de manière indissociée.
Un ADN protecteur face aux vents contraires
Il est vrai qu’investir aujourd'hui n'est pas sans risque. Le mois de septembre l'a rappelé avec une escalade des tensions au Moyen-Orient et un maintien de l'inflation qui a propulsé le taux d'emprunt américain à 10 ans au-delà des 5,23 %, un sommet inédit depuis 2007. En France, les incertitudes politiques ont creusé l'écart de taux (le fameux spread OAT-Bund) à plus de 150 points de base par rapport à l'Allemagne à fin octobre, traduisant une réelle prime de risque exigée par lesinvestisseurs.
Toutefois, face à ces secousses mondiales, les Small Caps disposent d'un bouclier naturel : leur ancrage local.
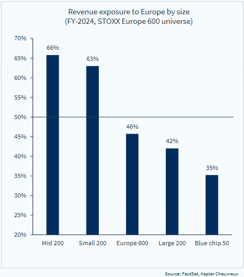
Contrairement aux géants mondialisés (le "Blue chip 50") qui ne réalisent que 35 % de leurs ventes en Europe, les entreprises de taille intermédiaire génèrent près de deux tiers de leurs chiffres d'affaires sur notre continent. Elles sont donc en prise directe avec l'économie réelle européenne, ce qui les rend beaucoup moins vulnérables aux guerres commerciales internationales ou aux fluctuations des devises émergentes.
Pourquoi acheter un "indice" ne suffit plus
Dans ce contexte complexe, l'achat passif via des fonds indiciels (ETF) montre ses limites. Les indices "Small Caps" intègrent en effet des biais sectoriels forts. Pour surperformer, il est indispensable de faire le tri entre les différentes valeurs d’un secteur. C'est le principe du stock-picking (sélection titre partitre), qui a pleinement prouvé son efficacité à la rentrée.
Avec un peu de recul, prenons l’exemple du mois de septembre 2026, où malgré un marché sous tension, notre gestion active a su capter des rebonds et anticiper en partie certains pièges :
- Sur le secteur technologique : Après une correctionestivale, nous avons maintenu nos convictions sur des pépites comme LU-VE (+18,7 %) ou Elmos (+18,0 %) sur le mois.).
- Au sein du secteur banque : Pour tirer parti de lahausse des taux, nous avons renforcé les valeurs bancaires, avec de fortes progressions pour la banque portugaise BCP (+8,6 %) et l'établissement grecque Optima (+15,8 %).
- L'évitement des risques : Une gestion active sertaussi à protéger le capital, par exemple en évitant les entreprisescontraintes de lever des fonds de manière dilutive, comme Deutz (-12,0 %) ou PORR (-13,0 %) qui ont été sanctionnées sur ce mois-ci.
Naviguer dans la complexité : l'approche Portzamparc PME ISR
L'ère de l'argent peu cher est révolue. Pour naviguer dans ces eaux agitées et capter le rebond historique qui se profile sur les Small Caps, unegestion de conviction est indispensable.
C'est toute la philosophie de notre fonds Portzamparc PME ISR.
En conjuguant l'analyse comportementale, des critères extra-financiers stricts) et l'expertise fondamentale, nous construisons un portefeuille résilient, diversifié et à même de faire face aux soubresauts des marchés.
Glossaire
Small & Mid Caps : Petites et moyennes capitalisations boursières. Il s'agit d'entreprises dont la valeur en bourse est généralement comprise entre quelques centaines de millions et quelques milliards d'euros.
PER (Price Earning Ratio) : Ratio cours sur bénéfice. C'est l'indicateur phare pour évaluer si une action est "chère" ou "bon marché". Un PER faible sur les Small Caps indique actuellement une décote importante parrapport à leur rentabilité réelle.
Stock-picking : Stratégie de gestion active consistant à sélectionner individuellement des actions après une analyse approfondie de l'entreprise,plutôt que d'acheter un indice boursier dans sa globalité.
Rotation sectorielle : Mouvement decapitaux par lequel les investisseurs vendent les actions d'un secteur (ex: la technologie) pour réinvestir dans un autre secteur (ex: la finance oul'industrie), souvent en anticipation d'un changement de cycle économique


